Domain praxisideen.de kaufen?
Wir ziehen mit dem Projekt
praxisideen.de um.
Sind Sie am Kauf der Domain
praxisideen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain praxisideen.de kaufen?
Was gehört zu sonstigen Verbindlichkeiten?
Zu den sonstigen Verbindlichkeiten gehören alle finanziellen Verpflichtungen eines Unternehmens, die nicht unter die Kategorien kurzfristige oder langfristige Verbindlichkeiten fallen. Dies können beispielsweise Verpflichtungen aus Leasingverträgen, Rückstellungen für Garantien oder rechtliche Streitigkeiten sein. Auch ungewisse Verbindlichkeiten, wie mögliche Schadenersatzforderungen oder Steuernachzahlungen, zählen zu den sonstigen Verbindlichkeiten. Diese Position in der Bilanz gibt einen Überblick über alle nicht näher spezifizierten Verpflichtungen, die das Unternehmen eingegangen ist. Es ist wichtig, diese Verbindlichkeiten genau zu erfassen und zu überwachen, um die finanzielle Gesundheit des Unternehmens zu gewährleisten. **
Was bedeutet Höhe der sonstigen Wohnkosten?
Die Höhe der sonstigen Wohnkosten bezieht sich auf alle Ausgaben, die neben der Miete für die Unterkunft anfallen. Dazu zählen beispielsweise Kosten für Strom, Wasser, Heizung, Müllabfuhr, Internet und Telefon. Auch Ausgaben für Renovierungen, Instandhaltung oder Nebenkosten wie Hausmeisterdienste können darunter fallen. Die Höhe der sonstigen Wohnkosten kann je nach Wohnsituation und individuellem Verbrauch stark variieren und sollte bei der Budgetplanung berücksichtigt werden. Es ist wichtig, diese Kosten im Blick zu behalten, um finanzielle Engpässe zu vermeiden. **
Ähnliche Suchbegriffe für Sonstigen
Top-Angebote
Produkte zum Begriff Sonstigen:
-
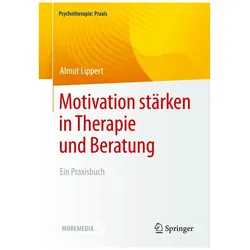
Motivation stärken in Therapie und Beratung, Fachbücher von Almut LippertDieses Praxismanual zeigt Psychotherapeuten und Beratern, wie sie ihre Klienten zu einer Veränderung motivieren können. "Warum will der denn bloss nicht?" Diese Frage stellt sich häufig bei der Arbeit mit Klienten, scheint doch eine Veränderung von aussen betrachtet oft sinnvoll und erfolgversprechend zu sein. Es gibt für viele Menschen gute und leider sehr motivierende Gründe, im Alten zu verharren. Die Förderung von Veränderungsmotivation beim Klienten ist daher ein bedeutsamer Prozess im Rahmen von Beratung und Therapie. Veränderung fällt schwer, Ambivalenzen sind normal, und Motivationsförderung ist ein wichtiger Wirkfaktor von Beratungsprozessen. Dieses Buch ist anwenderfreundlich und bietet eine Fülle von Interventionen, aus denen der Leser klientenorientiert auswählen kann, um sie in sein therapeutisches Gesamtkonzept zu integrieren. Aus dem Inhalt: Grundlage: Motivational Interviewing von Miller und Rollnick, ergänzt durch Elemente aus der Acceptance und Commitment Therapy, systemischen und hypnotherapeutischen Interventionen sowie dem Konzept der motivorientierten Beziehungsgestaltung. Über die Autorin: Dr. Almut Lippert, Dipl.-Psych., Psychologische Psychotherapeutin in eigener Praxis, international anerkannte Trainerin für die Motivierende Gesprächsführung, Supervisorin und Dozentin bei zahlreichen Fachgesellschaften und verhaltenstherapeutischen Aus- und Weiterbildungsinstituten.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
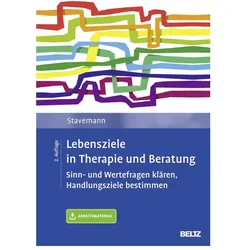
Lebensziele in Therapie und Beratung, Fachbücher von Harlich H. StavemannBei existenziellen Problemen ist es unumgänglich, in der Therapie oder Beratung die Lebensziele des Klienten zu erarbeiten und eine Planung der Lebensziele anzuschliessen. Dafür ist es aber auch aufseiten der professionellen Helfer nötig, sich zunächst grundlegend mit lebensphilosophischen Fragen auseinanderzusetzen. Harlich H. Stavemann zeigt auf, wie Therapeuten und Berater bei der Beantwortung der lebensphilosophischen Fragen für ihre Klienten hilfreich sein und die eigenverantwortliche Festlegung von Lebensziel und Lebenssinn non-direktiv unterstützen können. Dazu werden zunächst die einzelnen Schritte bei der Lebenszielanalyse und -planung vorgestellt und hilfreiche Hinweise zur Gesprächsführung bei sensiblen Themen gegeben (sokratischer Dialog). In einem abschliessenden Kapitel gibt es ausführliche Fallbeispiele und Beispieldialoge. Die Arbeitsblätter stehen online zum Download bereit.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Diagnostische Verfahren für Beratung und Therapie von Paaren und Familien, FachbücherDer Band liefert eine umfassende Sammlung von diagnostischen Verfahren für die Beratung und Therapie von Paaren und Familien. Mithilfe der vorgestellten Instrumente lassen sich unterschiedliche Konstrukte im Bereich der Paar- und Familiendiagnostik erfassen, wie z.B. Bindung, Erziehungskonflikte, Partnerschaftszufriedenheit oder Familiendynamik. Bei allen beschriebenen Instrumenten handelt es sich um evaluierte Verfahren, für die eine deutschsprachige Testversion vorliegt. Die Beschreibungen sind nach einem einheitlichen Schema aufgebaut, das Informationen über das Verfahren im Allgemeinen, zur Entwicklung, zum Aufbau, zur Auswertung und zu den Gütekriterien enthält. Somit bieten sie einen schnellen Zugriff auf die wichtigsten Informationen zu den einzelnen Instrumenten. Der vorliegende Band eignet sich zum einen für praktisch Tätige, die Familien und Paare therapeutisch und beratend begleiten.59,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Lebensrückblick in Therapie und Beratung, Fachbücher von Andreas Maercker, Simon ForstmeierIn diesem Buch werden die Wurzeln, Methoden und Möglichkeiten der Lebensrückblicktherapie, Biografiearbeit und weiterer Reminiszenzinterventionen dargestellt. Der Ansatz ist dabei alters- und schulenübergreifend. Der Lebensrückblick wird als Intervention behandelt, die zur Identitätsarbeit, Sinnfindung und Ressourcenorientierung sowie als narrativer Ansatz bei verschiedener Symptomatik und Klientel eingesetzt werden kann. Seit einiger Zeit ist über alle Schulenorientierungen hinweg das Interesse an Lebensrückblickinterventionen gewachsen. Formen der biografischen Arbeit werden mit Kindern und Jugendlichen in schwierigen Lebenssituationen, psychisch Kranken und älteren Menschen eingesetzt. Die psychotherapeutische Hauptform ist die Lebensrückblicktherapie. Forschungsergebnisse zeigen, dass sie zu den wirksamsten antidepressiven Verfahren gehört, sodass eine breite Anwendung in der Psychotherapie zu empfehlen ist. Geschrieben für Psychotherapeut:innen, Psychiater:innen, psychosomatische Mediziner:innen, Sozialarbeiter:innen, Seelsorger:innen und andere im sozialen/therapeutischen Bereich Tätige. Aus dem Inhalt: I Grundlagen: z. B. Formen des Lebensrückblicks, Wirksamkeitsstudien. II Einsatzbereiche: z. B. bei Depression, Traumafolgestörungen, Pflege- und Adoptivkindern, Demenz. III Spezifische Techniken: z. B. Visualisierung, digitale Tools, als Gruppenprogramm. Über die Herausgeber: Prof. Dr. Simon Forstmeier, Uni Siegen. Prof. Dr. Dr. Andreas Maercker, Uni Zürich.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu den sonstigen Steuern?
Zu den sonstigen Steuern gehören alle Steuern, die nicht zu den direkten oder indirekten Steuern zählen. Dazu zählen beispielsweise die Grundsteuer, die Erbschaftssteuer, die Schenkungssteuer, die Kraftfahrzeugsteuer und die Hundesteuer. Diese Steuern dienen meist der Finanzierung spezifischer Aufgaben oder der Regulierung bestimmter Bereiche. Sie können von verschiedenen staatlichen Ebenen wie Bund, Ländern oder Gemeinden erhoben werden. Insgesamt gibt es eine Vielzahl von sonstigen Steuern, die je nach Land und Region unterschiedlich sein können. **
-
Was gehört zu den sonstigen Vermögensgegenständen?
Was gehört zu den sonstigen Vermögensgegenständen? Sonstige Vermögensgegenstände umfassen alle Vermögenswerte, die nicht in die Kategorien Sachanlagen, Finanzanlagen oder Umlaufvermögen fallen. Dazu gehören beispielsweise immaterielle Vermögensgegenstände wie Patente oder Lizenzen, aber auch langfristige Forderungen oder Beteiligungen an anderen Unternehmen. Diese Vermögensgegenstände sind oft schwer zu bewerten und können einen erheblichen Einfluss auf die Gesamtbilanz eines Unternehmens haben. Es ist wichtig, sie sorgfältig zu erfassen und zu bewerten, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
-
Was gehört zu den sonstigen Einkünften?
Was gehört zu den sonstigen Einkünften? Sonstige Einkünfte umfassen Einkünfte, die nicht unter die Kategorien der sieben Einkunftsarten des deutschen Steuerrechts fallen. Dazu zählen beispielsweise Einkünfte aus privaten Veräußerungsgeschäften, Vermietung und Verpachtung von unbeweglichem Vermögen, Einkünfte aus Kapitalvermögen oder auch Einkünfte aus wiederkehrenden Bezügen. Es handelt sich also um Einkünfte, die nicht eindeutig einer bestimmten Kategorie zugeordnet werden können, aber dennoch steuerpflichtig sind. Es ist wichtig, diese Einkünfte in der Steuererklärung anzugeben und entsprechend zu versteuern. **
-
Wo ist der Ort der sonstigen Leistung?
Der Ort der sonstigen Leistung ist dort, wo der Leistungsempfänger seinen Sitz hat oder eine feste Niederlassung betreibt. Dies gilt, wenn der Leistungsempfänger ein Unternehmer ist. Wenn der Leistungsempfänger kein Unternehmer ist, richtet sich der Ort der sonstigen Leistung nach dem Ort, an dem der Leistungsempfänger seinen Wohnsitz hat. Es ist wichtig, den Ort der sonstigen Leistung korrekt zu bestimmen, da dies Auswirkungen auf die Umsatzsteuerpflicht und die Abrechnung haben kann. Daher ist es ratsam, sich mit den entsprechenden gesetzlichen Bestimmungen vertraut zu machen, um Fehler zu vermeiden. **
Was gehört zu den sonstigen betrieblichen Erträgen?
Zu den sonstigen betrieblichen Erträgen gehören alle Einnahmen, die nicht aus dem eigentlichen Geschäftsbetrieb eines Unternehmens stammen. Dazu zählen beispielsweise Zinserträge, Mieteinnahmen, Provisionen oder auch Gewinne aus dem Verkauf von Anlagevermögen. Diese Erträge sind nicht regelmäßig und wiederkehrend, sondern fallen sporadisch an. Sie tragen jedoch zur Gesamtwirtschaftlichkeit des Unternehmens bei und können einen wichtigen Beitrag zum Gesamtergebnis leisten. Unternehmen sollten diese Erträge daher genau im Blick behalten und in ihre Finanzplanung mit einbeziehen. **
Was gehört zu den sonstigen betrieblichen Aufwendungen?
Zu den sonstigen betrieblichen Aufwendungen gehören alle Kosten, die nicht direkt mit der Produktion von Waren oder der Erbringung von Dienstleistungen in Verbindung stehen. Dazu zählen beispielsweise Mieten, Versicherungen, Werbekosten, Reisekosten, Reparaturen und Instandhaltungen. Diese Aufwendungen sind notwendig für den laufenden Betrieb eines Unternehmens, aber nicht direkt den einzelnen Produkten oder Dienstleistungen zuzuordnen. Sie werden in der Gewinn- und Verlustrechnung als separate Position ausgewiesen und mindern den Gewinn des Unternehmens. **
Top-Angebote
Produkte zum Begriff Sonstigen:
-
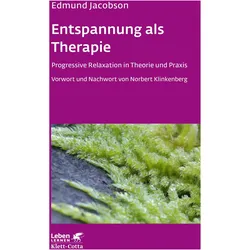
Entspannung als Therapie, Fachbücher von Edmund Jacobsen1987 hat das Verfahren volle Kassenzulassung in der Bundesrepublik erhalten, eine Auszeichnung, die sich im gesteigerten Interesse der Ärzte und Therapeuten niedergeschlagen hat. Mit dem Buch liegt die erste deutschsprachige Übersetzung einer Publikation von Edmund Jacobson vor. Vorwort von Hinderk Emrich, mit einem Beitrag von Richard Höfler.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
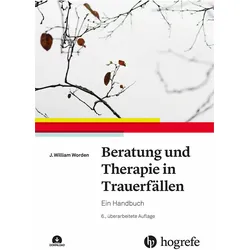
Beratung und Therapie in Trauerfällen, Fachbücher von J. William WordenDer Ratgeber "Beratung und Therapie in Trauerfällen" von J. William Worden bietet eine umfassende und fundierte Unterstützung für Fachpersonen, die in der Trauerberatung tätig sind. In der sechsten, überarbeiteten Auflage werden die Herausforderungen und Möglichkeiten der Trauerbewältigung detailliert behandelt. Das Buch vermittelt nicht nur theoretisches Wissen, sondern auch praktische Ansätze zur Unterstützung von Hinterbliebenen. Es beleuchtet die verschiedenen Traueraufgaben und die Rolle sozialer Medien in der Trauerarbeit. Zudem enthält es neue Fallvignetten sowie Reflexions- und Diskussionsfragen, die eine tiefere Auseinandersetzung mit den Inhalten ermöglichen. Das digitale Zusatzmaterial, das nach Registrierung auf der Hogrefe Website heruntergeladen werden kann, ergänzt die Lektüre und bietet zusätzliche Ressourcen für die Praxis. Dieser Ratgeber ist ein unverzichtbares Werkzeug für alle, die Menschen in Trauer unterstützen möchten.40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Motivation stärken in Therapie und Beratung, Fachbücher von Almut LippertDieses Praxismanual zeigt Psychotherapeuten und Beratern, wie sie ihre Klienten zu einer Veränderung motivieren können. "Warum will der denn bloss nicht?" Diese Frage stellt sich häufig bei der Arbeit mit Klienten, scheint doch eine Veränderung von aussen betrachtet oft sinnvoll und erfolgversprechend zu sein. Es gibt für viele Menschen gute und leider sehr motivierende Gründe, im Alten zu verharren. Die Förderung von Veränderungsmotivation beim Klienten ist daher ein bedeutsamer Prozess im Rahmen von Beratung und Therapie. Veränderung fällt schwer, Ambivalenzen sind normal, und Motivationsförderung ist ein wichtiger Wirkfaktor von Beratungsprozessen. Dieses Buch ist anwenderfreundlich und bietet eine Fülle von Interventionen, aus denen der Leser klientenorientiert auswählen kann, um sie in sein therapeutisches Gesamtkonzept zu integrieren. Aus dem Inhalt: Grundlage: Motivational Interviewing von Miller und Rollnick, ergänzt durch Elemente aus der Acceptance und Commitment Therapy, systemischen und hypnotherapeutischen Interventionen sowie dem Konzept der motivorientierten Beziehungsgestaltung. Über die Autorin: Dr. Almut Lippert, Dipl.-Psych., Psychologische Psychotherapeutin in eigener Praxis, international anerkannte Trainerin für die Motivierende Gesprächsführung, Supervisorin und Dozentin bei zahlreichen Fachgesellschaften und verhaltenstherapeutischen Aus- und Weiterbildungsinstituten.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lebensziele in Therapie und Beratung, Fachbücher von Harlich H. StavemannBei existenziellen Problemen ist es unumgänglich, in der Therapie oder Beratung die Lebensziele des Klienten zu erarbeiten und eine Planung der Lebensziele anzuschliessen. Dafür ist es aber auch aufseiten der professionellen Helfer nötig, sich zunächst grundlegend mit lebensphilosophischen Fragen auseinanderzusetzen. Harlich H. Stavemann zeigt auf, wie Therapeuten und Berater bei der Beantwortung der lebensphilosophischen Fragen für ihre Klienten hilfreich sein und die eigenverantwortliche Festlegung von Lebensziel und Lebenssinn non-direktiv unterstützen können. Dazu werden zunächst die einzelnen Schritte bei der Lebenszielanalyse und -planung vorgestellt und hilfreiche Hinweise zur Gesprächsführung bei sensiblen Themen gegeben (sokratischer Dialog). In einem abschliessenden Kapitel gibt es ausführliche Fallbeispiele und Beispieldialoge. Die Arbeitsblätter stehen online zum Download bereit.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu sonstigen Verbindlichkeiten?
Zu den sonstigen Verbindlichkeiten gehören alle finanziellen Verpflichtungen eines Unternehmens, die nicht unter die Kategorien kurzfristige oder langfristige Verbindlichkeiten fallen. Dies können beispielsweise Verpflichtungen aus Leasingverträgen, Rückstellungen für Garantien oder rechtliche Streitigkeiten sein. Auch ungewisse Verbindlichkeiten, wie mögliche Schadenersatzforderungen oder Steuernachzahlungen, zählen zu den sonstigen Verbindlichkeiten. Diese Position in der Bilanz gibt einen Überblick über alle nicht näher spezifizierten Verpflichtungen, die das Unternehmen eingegangen ist. Es ist wichtig, diese Verbindlichkeiten genau zu erfassen und zu überwachen, um die finanzielle Gesundheit des Unternehmens zu gewährleisten. **
-
Was bedeutet Höhe der sonstigen Wohnkosten?
Die Höhe der sonstigen Wohnkosten bezieht sich auf alle Ausgaben, die neben der Miete für die Unterkunft anfallen. Dazu zählen beispielsweise Kosten für Strom, Wasser, Heizung, Müllabfuhr, Internet und Telefon. Auch Ausgaben für Renovierungen, Instandhaltung oder Nebenkosten wie Hausmeisterdienste können darunter fallen. Die Höhe der sonstigen Wohnkosten kann je nach Wohnsituation und individuellem Verbrauch stark variieren und sollte bei der Budgetplanung berücksichtigt werden. Es ist wichtig, diese Kosten im Blick zu behalten, um finanzielle Engpässe zu vermeiden. **
-
Was gehört zu den sonstigen Steuern?
Zu den sonstigen Steuern gehören alle Steuern, die nicht zu den direkten oder indirekten Steuern zählen. Dazu zählen beispielsweise die Grundsteuer, die Erbschaftssteuer, die Schenkungssteuer, die Kraftfahrzeugsteuer und die Hundesteuer. Diese Steuern dienen meist der Finanzierung spezifischer Aufgaben oder der Regulierung bestimmter Bereiche. Sie können von verschiedenen staatlichen Ebenen wie Bund, Ländern oder Gemeinden erhoben werden. Insgesamt gibt es eine Vielzahl von sonstigen Steuern, die je nach Land und Region unterschiedlich sein können. **
-
Was gehört zu den sonstigen Vermögensgegenständen?
Was gehört zu den sonstigen Vermögensgegenständen? Sonstige Vermögensgegenstände umfassen alle Vermögenswerte, die nicht in die Kategorien Sachanlagen, Finanzanlagen oder Umlaufvermögen fallen. Dazu gehören beispielsweise immaterielle Vermögensgegenstände wie Patente oder Lizenzen, aber auch langfristige Forderungen oder Beteiligungen an anderen Unternehmen. Diese Vermögensgegenstände sind oft schwer zu bewerten und können einen erheblichen Einfluss auf die Gesamtbilanz eines Unternehmens haben. Es ist wichtig, sie sorgfältig zu erfassen und zu bewerten, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
Ähnliche Suchbegriffe für Sonstigen
-
Diagnostische Verfahren für Beratung und Therapie von Paaren und Familien, FachbücherDer Band liefert eine umfassende Sammlung von diagnostischen Verfahren für die Beratung und Therapie von Paaren und Familien. Mithilfe der vorgestellten Instrumente lassen sich unterschiedliche Konstrukte im Bereich der Paar- und Familiendiagnostik erfassen, wie z.B. Bindung, Erziehungskonflikte, Partnerschaftszufriedenheit oder Familiendynamik. Bei allen beschriebenen Instrumenten handelt es sich um evaluierte Verfahren, für die eine deutschsprachige Testversion vorliegt. Die Beschreibungen sind nach einem einheitlichen Schema aufgebaut, das Informationen über das Verfahren im Allgemeinen, zur Entwicklung, zum Aufbau, zur Auswertung und zu den Gütekriterien enthält. Somit bieten sie einen schnellen Zugriff auf die wichtigsten Informationen zu den einzelnen Instrumenten. Der vorliegende Band eignet sich zum einen für praktisch Tätige, die Familien und Paare therapeutisch und beratend begleiten.59,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Lebensrückblick in Therapie und Beratung, Fachbücher von Andreas Maercker, Simon ForstmeierIn diesem Buch werden die Wurzeln, Methoden und Möglichkeiten der Lebensrückblicktherapie, Biografiearbeit und weiterer Reminiszenzinterventionen dargestellt. Der Ansatz ist dabei alters- und schulenübergreifend. Der Lebensrückblick wird als Intervention behandelt, die zur Identitätsarbeit, Sinnfindung und Ressourcenorientierung sowie als narrativer Ansatz bei verschiedener Symptomatik und Klientel eingesetzt werden kann. Seit einiger Zeit ist über alle Schulenorientierungen hinweg das Interesse an Lebensrückblickinterventionen gewachsen. Formen der biografischen Arbeit werden mit Kindern und Jugendlichen in schwierigen Lebenssituationen, psychisch Kranken und älteren Menschen eingesetzt. Die psychotherapeutische Hauptform ist die Lebensrückblicktherapie. Forschungsergebnisse zeigen, dass sie zu den wirksamsten antidepressiven Verfahren gehört, sodass eine breite Anwendung in der Psychotherapie zu empfehlen ist. Geschrieben für Psychotherapeut:innen, Psychiater:innen, psychosomatische Mediziner:innen, Sozialarbeiter:innen, Seelsorger:innen und andere im sozialen/therapeutischen Bereich Tätige. Aus dem Inhalt: I Grundlagen: z. B. Formen des Lebensrückblicks, Wirksamkeitsstudien. II Einsatzbereiche: z. B. bei Depression, Traumafolgestörungen, Pflege- und Adoptivkindern, Demenz. III Spezifische Techniken: z. B. Visualisierung, digitale Tools, als Gruppenprogramm. Über die Herausgeber: Prof. Dr. Simon Forstmeier, Uni Siegen. Prof. Dr. Dr. Andreas Maercker, Uni Zürich.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Personzentrierte Beratung und Therapie bei Verlust und Trauer, Fachbücher von Ulrike BackhausWas passiert, wenn Trauernde es nicht aus eigener Kraft schaffen, mit ihrer veränderten Situation leben zu lernen? Dann kann eine Beratung oder Therapie helfen. Besonders gut eignet sich dafür der personzentrierte Ansatz nach Carl Rogers, der auf Wertschätzung und einfühlsamem Verstehen der Trauernden basiert. Die Autorin führt in die Grundlagen der Trauerforschung ein und zeigt, wie mit der personzentrierten Haltung in der Trauerbegleitung gearbeitet wird. An zahlreichen Fallbeispielen werden unterschiedliche Reaktionen der Trauernden und einfühlsame, helfende Interventionen anschaulich erklärt. Mit dieser besonderen Herangehensweise gelingt es Fachkräften in der Trauerbegleitung, die Trauernden bei ihrem persönlichen Weg durch die Krise zu unterstützen.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Training in der Therapie - Grundlagen, Fachbücher von Ingo Froböse, WilkeSchneller gesund durch Training. Das aktive Training ist ein essentieller Bestandteil in der Therapie und gewinnt immer mehr an Bedeutung. Die Autoren, namhafte Dozenten der Sport- und Trainingswissenschaften, führen Sie durch die wissenschaftlichen Grundlagen des Trainings – immer mit Bezug zur praktischen Umsetzung am Patienten. Aus dem Inhalt: - Auswirkungen von Training auf die Organsysteme - Umgang mit Schmerz in der Therapie - Biomechanische Aspekte - Grundlagenwissen zu Ausdauer-, Muskel- und sensomotorischem Training - Gangschulung - Arbeitsbezogene Gestaltung von Training und Therapie - Training im Wasser - Grundlagen der Physiotherapie - Diagnostik und Testverfahren Die 4. Auflage wurde grundlegend überarbeitet und aktualisiert, neu gegliedert und erscheint erstmals 4-farbig sowie nun auch mit zahlreichen Farbfotos.39,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu den sonstigen Einkünften?
Was gehört zu den sonstigen Einkünften? Sonstige Einkünfte umfassen Einkünfte, die nicht unter die Kategorien der sieben Einkunftsarten des deutschen Steuerrechts fallen. Dazu zählen beispielsweise Einkünfte aus privaten Veräußerungsgeschäften, Vermietung und Verpachtung von unbeweglichem Vermögen, Einkünfte aus Kapitalvermögen oder auch Einkünfte aus wiederkehrenden Bezügen. Es handelt sich also um Einkünfte, die nicht eindeutig einer bestimmten Kategorie zugeordnet werden können, aber dennoch steuerpflichtig sind. Es ist wichtig, diese Einkünfte in der Steuererklärung anzugeben und entsprechend zu versteuern. **
-
Wo ist der Ort der sonstigen Leistung?
Der Ort der sonstigen Leistung ist dort, wo der Leistungsempfänger seinen Sitz hat oder eine feste Niederlassung betreibt. Dies gilt, wenn der Leistungsempfänger ein Unternehmer ist. Wenn der Leistungsempfänger kein Unternehmer ist, richtet sich der Ort der sonstigen Leistung nach dem Ort, an dem der Leistungsempfänger seinen Wohnsitz hat. Es ist wichtig, den Ort der sonstigen Leistung korrekt zu bestimmen, da dies Auswirkungen auf die Umsatzsteuerpflicht und die Abrechnung haben kann. Daher ist es ratsam, sich mit den entsprechenden gesetzlichen Bestimmungen vertraut zu machen, um Fehler zu vermeiden. **
-
Was gehört zu den sonstigen betrieblichen Erträgen?
Zu den sonstigen betrieblichen Erträgen gehören alle Einnahmen, die nicht aus dem eigentlichen Geschäftsbetrieb eines Unternehmens stammen. Dazu zählen beispielsweise Zinserträge, Mieteinnahmen, Provisionen oder auch Gewinne aus dem Verkauf von Anlagevermögen. Diese Erträge sind nicht regelmäßig und wiederkehrend, sondern fallen sporadisch an. Sie tragen jedoch zur Gesamtwirtschaftlichkeit des Unternehmens bei und können einen wichtigen Beitrag zum Gesamtergebnis leisten. Unternehmen sollten diese Erträge daher genau im Blick behalten und in ihre Finanzplanung mit einbeziehen. **
-
Was gehört zu den sonstigen betrieblichen Aufwendungen?
Zu den sonstigen betrieblichen Aufwendungen gehören alle Kosten, die nicht direkt mit der Produktion von Waren oder der Erbringung von Dienstleistungen in Verbindung stehen. Dazu zählen beispielsweise Mieten, Versicherungen, Werbekosten, Reisekosten, Reparaturen und Instandhaltungen. Diese Aufwendungen sind notwendig für den laufenden Betrieb eines Unternehmens, aber nicht direkt den einzelnen Produkten oder Dienstleistungen zuzuordnen. Sie werden in der Gewinn- und Verlustrechnung als separate Position ausgewiesen und mindern den Gewinn des Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.